La disciplina fiscal implementada por el presidente Javier Milei empieza a sanear el bolsillo de los contribuyentes. El descalabro monetario heredado comenzó a disiparse tras meses de reformas de fondo en el tablero económico. La cantidad de créditos con mora de entre 30 y 90 días viene disminuyendo desde el inicio de 2026 y el indicador pasó de un máximo de 6,6% en noviembre de 2025 a 4,4% en julio en el conjunto del sistema financiero.
El dato surge de un informe de la Cámara Argentina Fintech y refleja una mejora en los préstamos clasificados en situación 2 por el Banco Central de la República Argentina (BCRA), es decir, aquellos que presentan incumplimientos de entre 30 y 90 días. Se trata de un giro concreto de la realidad frente a los relatos interesados. El freno a la emisión descontrolada restauró la previsibilidad de los ingresos familiares en cada rincón del país.
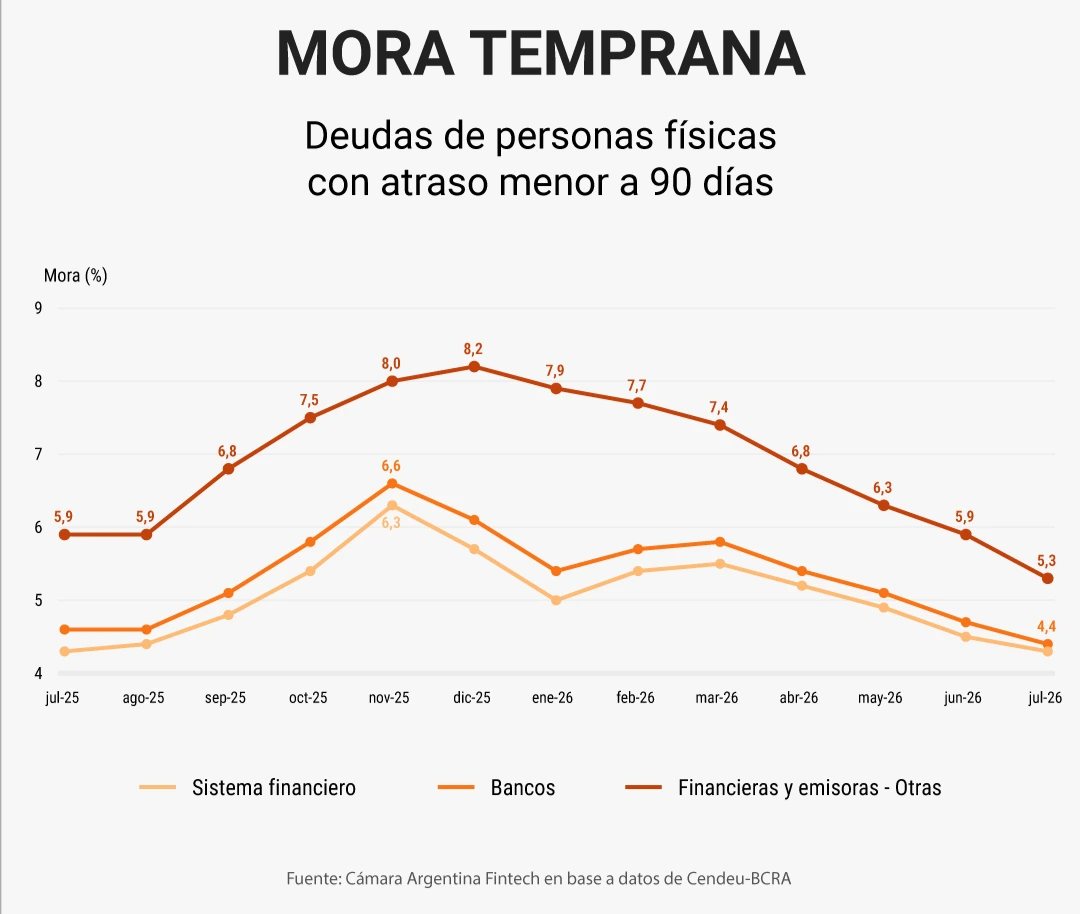
La tendencia también se observa al analizar los distintos segmentos del sistema. En las entidades crediticias tradicionales, el ratio temprano descendió de 6,3% a 4,3% durante el período evaluado. Las financieras, emisoras de tarjetas y billeteras registraron una reducción desde un máximo de 8,2% en diciembre hasta 5,3% en julio.
El comportamiento de este indicador ofrece una señal favorable sobre la evolución de la calidad de las carteras crediticias. Los números desmienten a los agoreros del colapso que anunciaban un estallido social y productivo. La reducción de los atrasos tempranos muestra que una proporción menor de los préstamos está ingresando en las primeras etapas de incumplimiento.
Una fuente del sector utilizó una comparación para describir esta dinámica: “Lo que muestran los datos es que la canilla que llena el ‘balde de la mora’ cada vez aporta un caudal menor, que viene reduciéndose. Pero eso no hace que el agua que ya estaba acumulada desaparezca inmediatamente”. La metáfora grafica a la perfección el fin de la resaca inflacionaria. El flujo de nuevos morosos se corta de cuajo gracias a la estabilidad de precios alcanzada en Argentina.
Otro relevamiento, elaborado por la Universidad Austral, también detectó una señal de mejora al analizar la llamada mora operativa, que excluye de la medición a los deudores clasificados en situación 5, categoría que comprende préstamos con atrasos superiores a un año. Dicha categorización permite entender la herencia acumulada sin distorsiones operativas del presente. De esta manera, ofrece una lectura complementaria sobre el comportamiento de la cartera crediticia.
El informe de la entidad tecnológica revela además el peso del rezago acumulado que dejó el modelo corporativo previo. Según el relevamiento institucional, “la situación 5 tiene un peso distinto en cada cartera”. En los bancos concentra $1,5 billones, mientras que las fintech y otros proveedores registran $0,9 billones cada uno.
En paralelo, las entidades financieras comenzaron a implementar planes de refinanciación destinados a facilitar la regularización de las deudas. Los bancos Nación y Provincia ya cuentan con estas alternativas y el Banco Ciudad anunció una reducción de tasas para quienes buscan ponerse al día. El mercado responde con soluciones voluntarias y herramientas privadas para reincorporar a los ciudadanos al circuito formal.
La evolución de la mora temprana, que cayó de 6,6% a 4,4% en el sistema financiero, constituye así uno de los principales datos positivos recientes sobre el comportamiento de los créditos con atrasos iniciales. La normalización del dinero devuelve la libertad económica a los hogares bonaerenses y porteños. El país deja atrás el pozo de la insolvencia artificial para abrazar el crecimiento genuino sin inflación.
Lo que tenés que saber sobre la caída de la mora
- Descenso general: La mora temprana (de 30 a 90 días) cayó del 6,6% en noviembre de 2025 al 4,4% en julio de 2026 a nivel global.
- Segmento bancario y fintech: En los bancos tradicionales descendió del 6,3% al 4,3%, mientras que en las billeteras, emisoras de plásticos y financieras se desplomó del 8,2% al 5,3%.
- El lastre irrecuperable (situación 5): Los créditos incobrables con más de un año de atraso suman $1,5 billones en la banca tradicional y $0,9 billones en las fintech.
- Mora operativa en baja: El estudio de la Universidad Austral ratifica que, aislando a los morosos incobrables de larga data, la solvencia operativa de los deudores viene en franca recuperación.
- Refinanciación en marcha: El Banco Nación, el Banco Provincia y el Banco Ciudad lanzaron planes de rescate y bajas de tasas para acelerar la cancelación voluntaria de pasivos.